
Vermögen aufbauen, flexibel bleiben – welche Möglichkeiten gibt es?
Gute Vermögensplanung beginnt nicht mit einem Produkt, sondern mit Ihren persönlichen Zielen.
Wer langfristig Vermögen aufbauen, vorhandenes Kapital sinnvoll einsetzen oder sich zusätzliche finanzielle Möglichkeiten für den Ruhestand schaffen möchte, steht vor wichtigen Entscheidungen.
Soll das Geld jederzeit verfügbar bleiben? Welche Kosten entstehen? Welche steuerlichen Besonderheiten sind zu berücksichtigen? Und wie lässt sich Vermögen später nutzen oder an Angehörige weitergeben?
Als unabhängiger Versicherungsmakler unterstützt adbVerKo Sie dabei, unterschiedliche Vorsorge- und Versicherungslösungen zu verstehen, bestehende Verträge zu überprüfen und Möglichkeiten für Ihre persönliche Situation einzuordnen.
Vermögen aufbauen und gleichzeitig flexibel bleiben
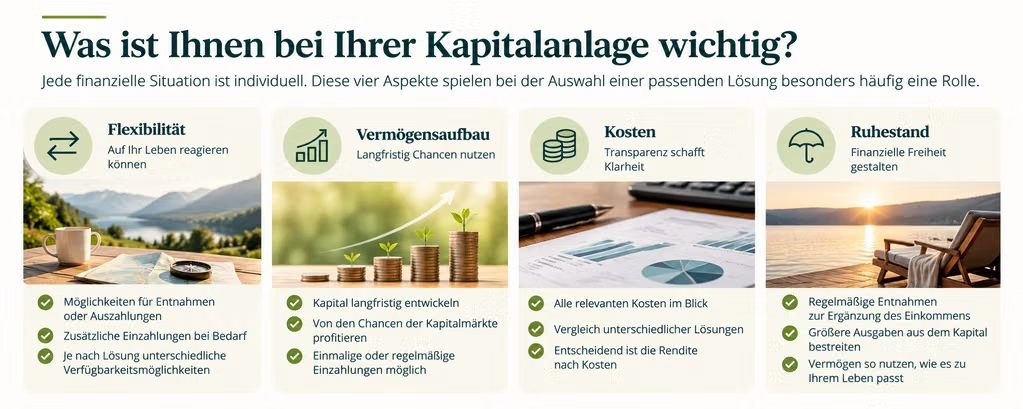
Eine langfristige Kapitalanlage muss nicht zwangsläufig bedeuten, dass Sie während der gesamten Laufzeit auf Ihr Geld verzichten.
Je nach gewählter Lösung können beispielsweise folgende Möglichkeiten bestehen:
- Einmalige Anlage eines größeren Kapitalbetrags
- Regelmäßige Einzahlungen zum Vermögensaufbau
- Zusätzliche Einzahlungen während der Vertragslaufzeit
- Teilentnahmen bei entsprechendem Kapitalbedarf
- Regelmäßige Auszahlungen als Ergänzung zum Einkommen
- Übertragung von Vermögenswerten im Todesfall
Welche Möglichkeiten tatsächlich bestehen, hängt von der jeweiligen Anlage- oder Vertragsgestaltung ab.
Entscheidend ist, dass die Lösung zu Ihrem Leben passt – und nicht umgekehrt.
Für den langfristigen Vermögensaufbau kommen unterschiedliche Wege infrage.
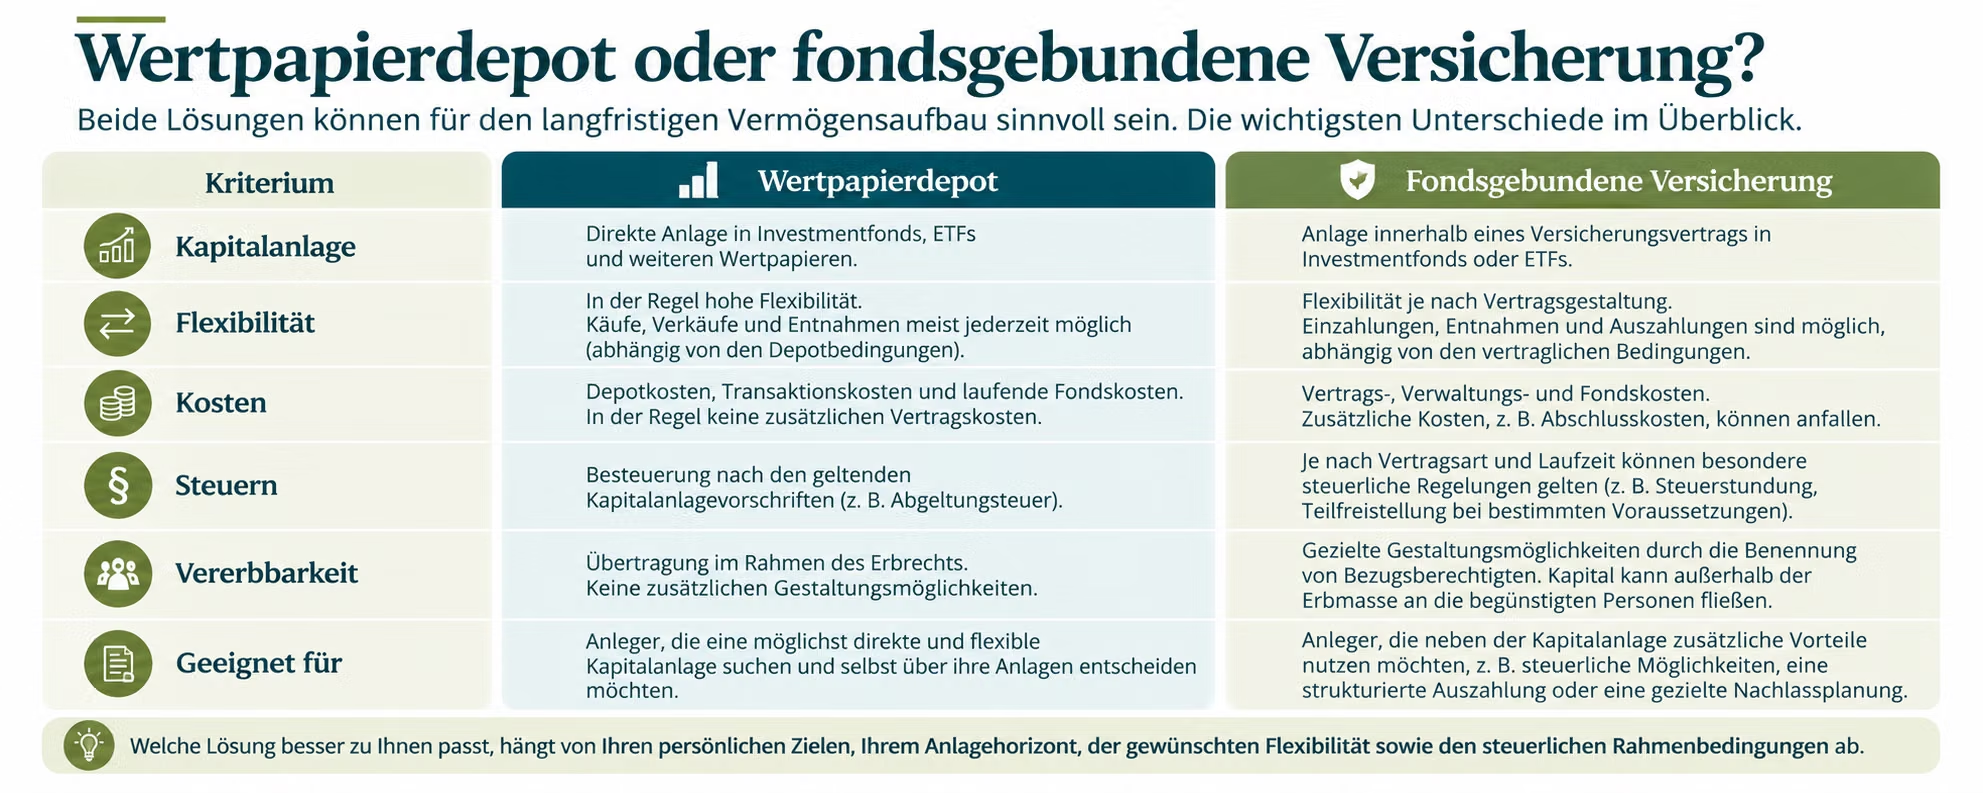
Ein Wertpapierdepot ermöglicht beispielsweise die direkte Anlage in Investmentfonds oder ETFs. Daneben können fondsgebundene Renten- und Lebensversicherungen eine Möglichkeit darstellen, Kapital langfristig anzulegen.
Bei einer fondsgebundenen Versicherung erfolgt die Kapitalanlage innerhalb eines Versicherungsvertrags. Je nach Vertragsgestaltung können sich daraus Besonderheiten bei der Besteuerung, den Auszahlungsmöglichkeiten und der Begünstigung von Angehörigen ergeben.
Allerdings entstehen bei Versicherungsverträgen regelmäßig zusätzliche Kosten. Auch die Verfügbarkeit des Kapitals und die vertraglichen Bedingungen müssen sorgfältig betrachtet werden.
Eine fondsgebundene Versicherung ist deshalb nicht grundsätzlich besser oder schlechter als ein Wertpapierdepot.
Welche Lösung sinnvoll sein kann, hängt unter anderem vom Anlagehorizont, den Kosten, den steuerlichen Rahmenbedingungen und den persönlichen Zielen ab.
Kosten: Was bleibt von der Rendite tatsächlich übrig?
Bei langfristigen Kapitalanlagen können bereits kleine Kostenunterschiede erhebliche Auswirkungen auf die spätere Vermögensentwicklung haben.
Deshalb betrachten wir nicht nur mögliche Renditen, sondern auch die Kostenstruktur.
Dazu gehören beispielsweise:
- Abschluss- und Vertriebskosten
- Laufende Verwaltungs- und Vertragskosten
- Kosten der gewählten Investmentfonds oder ETFs
- Mögliche Kosten bei Entnahmen oder Vertragsänderungen
Besonders wichtig ist die Frage, welche Rendite nach Berücksichtigung der Kosten tatsächlich beim Anleger ankommt.
Eine nachvollziehbare Kostenbetrachtung gehört deshalb zu einer sorgfältigen Vorsorgeplanung.
Steuern: Unterschiede verstehen
Auch die steuerliche Behandlung kann bei langfristigen Anlageentscheidungen eine wichtige Rolle spielen.
Bei einem gewöhnlichen Wertpapierdepot gelten grundsätzlich die steuerlichen Regelungen für Kapitalerträge und Investmentfonds.
Bei fondsgebundenen Lebens- und Rentenversicherungen können dagegen besondere steuerliche Vorschriften zur Anwendung kommen. Welche Regelungen greifen, hängt unter anderem von der Vertragsart, der Laufzeit, dem Alter bei Auszahlung und der gewählten Auszahlungsform ab.
Mögliche steuerliche Vorteile sollten deshalb immer im Zusammenhang mit den tatsächlichen Vertragskosten und den persönlichen Verhältnissen betrachtet werden.
Nicht ein einzelner Steuervorteil entscheidet über die Qualität einer Lösung, sondern das Gesamtergebnis.
Eine individuelle steuerliche Beurteilung erfolgt durch entsprechend befugte Steuerberater.
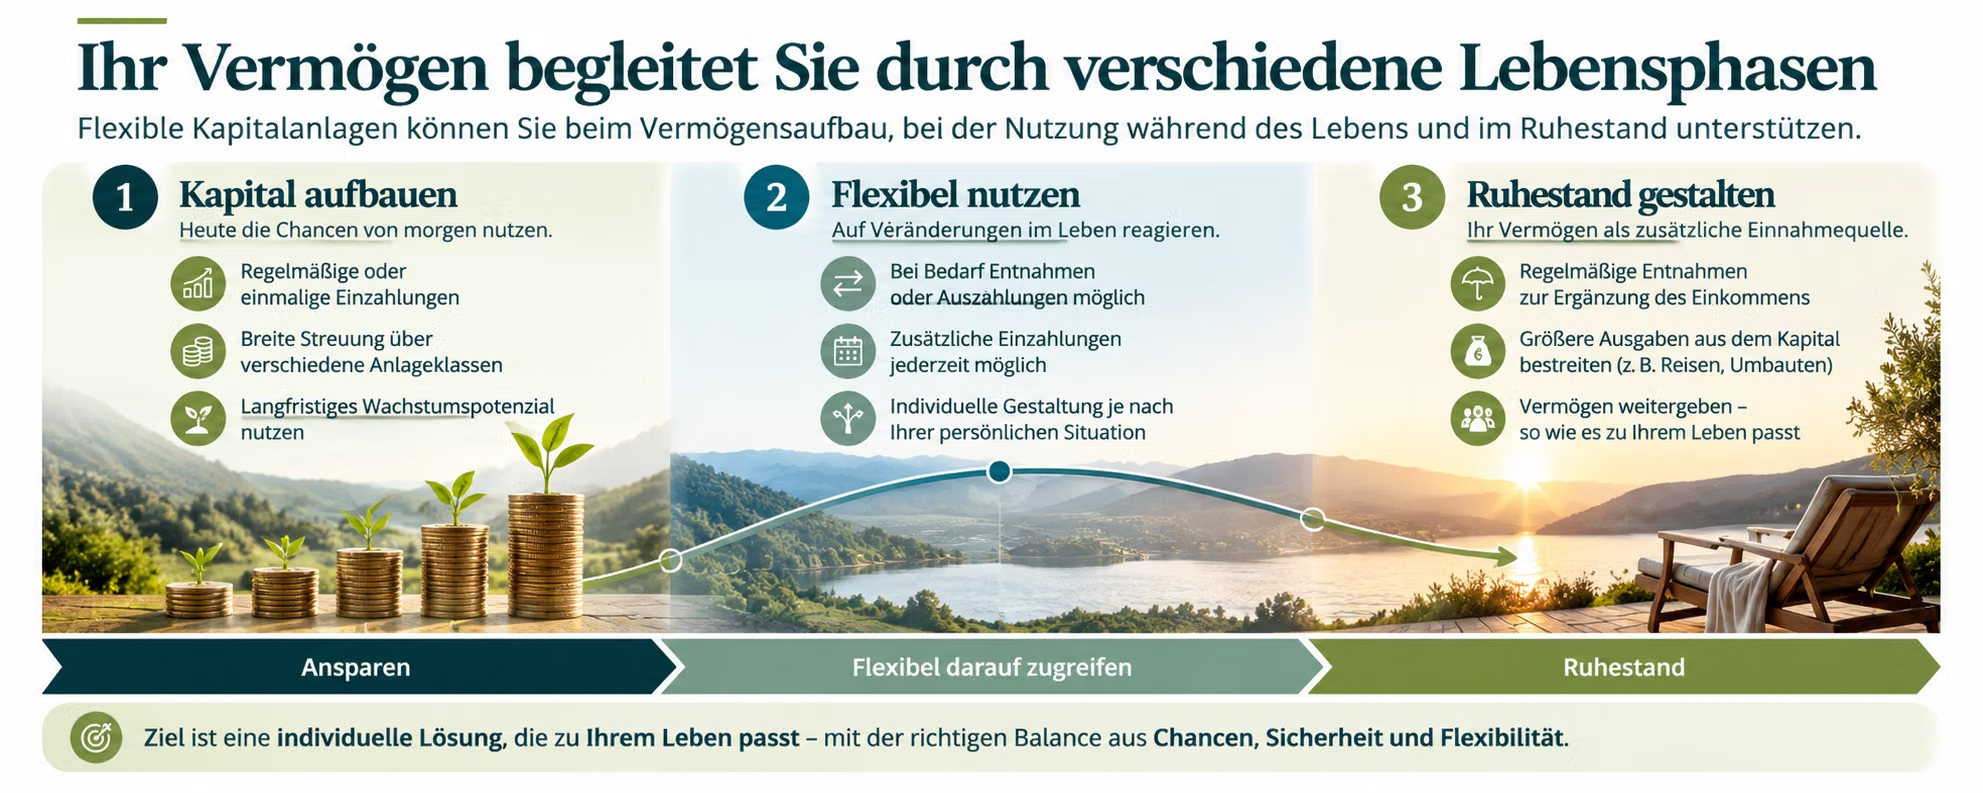
Vermögen im Ruhestand nutzen
Vermögensplanung endet nicht mit dem Aufbau von Kapital.
Mindestens ebenso wichtig ist die Frage, wie das angesparte Vermögen später eingesetzt werden soll.
Mögliche Ziele sind beispielsweise:
- Das vorhandene Einkommen im Ruhestand ergänzen
- Regelmäßige Entnahmen zur Finanzierung des Lebensunterhalts
- Größere Ausgaben aus dem vorhandenen Kapital bestreiten
- Einen Teil des Vermögens langfristig investiert lassen
- Finanzielle Rücklagen für unvorhergesehene Ereignisse erhalten
Je nach Vertragsgestaltung können unterschiedliche Entnahme- und Auszahlungsmodelle zur Verfügung stehen.
Dabei müssen auch Kapitalmarktrisiken berücksichtigt werden. Insbesondere bei regelmäßigen Entnahmen kann eine ungünstige Marktentwicklung die langfristige Verfügbarkeit des Vermögens beeinträchtigen.
Vermögen weitergeben – Angehörige berücksichtigen
Bei der langfristigen Planung stellt sich häufig auch die Frage, was mit dem Vermögen im Todesfall geschieht.
Bei einem Wertpapierdepot erfolgt die Übertragung grundsätzlich im Rahmen der erbrechtlichen Regelungen.
Versicherungsverträge können darüber hinaus Möglichkeiten bieten, bestimmte Personen über Bezugsrechtsregelungen zu begünstigen.
Welche Gestaltung sinnvoll ist, hängt von den familiären Verhältnissen, den Vertragsbedingungen und den rechtlichen sowie steuerlichen Rahmenbedingungen ab.
Bestehende Verträge überprüfen und Möglichkeiten vergleichen
Viele Menschen besitzen bereits mehrere Kapitalanlagen, Rentenversicherungen oder andere Vorsorgeverträge.
Doch passen diese Verträge noch zu den heutigen Zielen?
Vielleicht haben sich die Lebensumstände verändert. Vielleicht sind die Kosten höher als ursprünglich angenommen. Oder es besteht inzwischen der Wunsch, das vorhandene Vermögen flexibler zu nutzen.
Bei adbVerKo betrachten wir deshalb nicht ausschließlich neue Versicherungslösungen.
Wir prüfen gemeinsam mit Ihnen, welche bestehenden Vorsorgeverträge vorhanden sind, welche Leistungen und Kosten damit verbunden sind und welche Möglichkeiten für die weitere Gestaltung bestehen.
Dabei können auch unterschiedliche Szenarien gegenübergestellt werden.
Unser Ziel ist nicht, möglichst viele Verträge abzuschließen, sondern Ihnen eine nachvollziehbare Grundlage für Ihre Entscheidungen zu geben.
Persönliche Beratung bei adbVerKo
Jede Vermögens- und Vorsorgesituation ist anders.
Deshalb beginnt unsere Beratung mit Ihren Wünschen, Zielen und den bereits vorhandenen Absicherungen.
Gemeinsam betrachten wir unter anderem:
- Ihre finanziellen Ziele und den gewünschten Anlagehorizont
- Ihre vorhandenen Vorsorge- und Versicherungsverträge
- Die gewünschte Verfügbarkeit Ihres Kapitals
- Kosten und vertragliche Gestaltungsmöglichkeiten
- Ihre Vorstellungen für den Ruhestand
- Möglichkeiten zur Absicherung und Begünstigung von Angehörigen
Auf dieser Grundlage können wir prüfen, welche Versicherungslösungen zu Ihrer persönlichen Situation passen und welche Fragen gegebenenfalls mit weiteren Fachleuten zu klären sind.
adbVerKo – Kompetenz · Vertrauen · Sicherheit
Hinweis: Kapitalmarktanlagen unterliegen Wertschwankungen und Verlustrisiken. Die dargestellten Informationen dienen der allgemeinen Orientierung und stellen keine individuelle Anlage- oder Steuerberatung dar. Die Vermittlung und Beratung durch adbVerKo erfolgt im Rahmen der bestehenden gewerberechtlichen Erlaubnisse.